Fluxo de caixa na prática: o guia para a sua empresa nunca ser pega de surpresa
Existe uma frase que todo contador já repetiu para algum cliente e que quase sempre chega tarde: lucro não é dinheiro. A sua empresa pode fechar o mês com resultado positivo na demonstração e, ainda assim, não ter saldo em conta para pagar a folha do dia 5. Não é contradição nem erro de cálculo. É descasamento de prazos, e o instrumento que mostra isso antes de o problema estourar tem nome: fluxo de caixa.
Este guia explica o que é fluxo de caixa de verdade, por que empresas lucrativas quebram, como montar o seu em cinco passos e quais indicadores acompanhar para transformar a planilha em decisão. Sem jargão desnecessário e com exemplo numérico.
O que é fluxo de caixa (e o que ele não é)
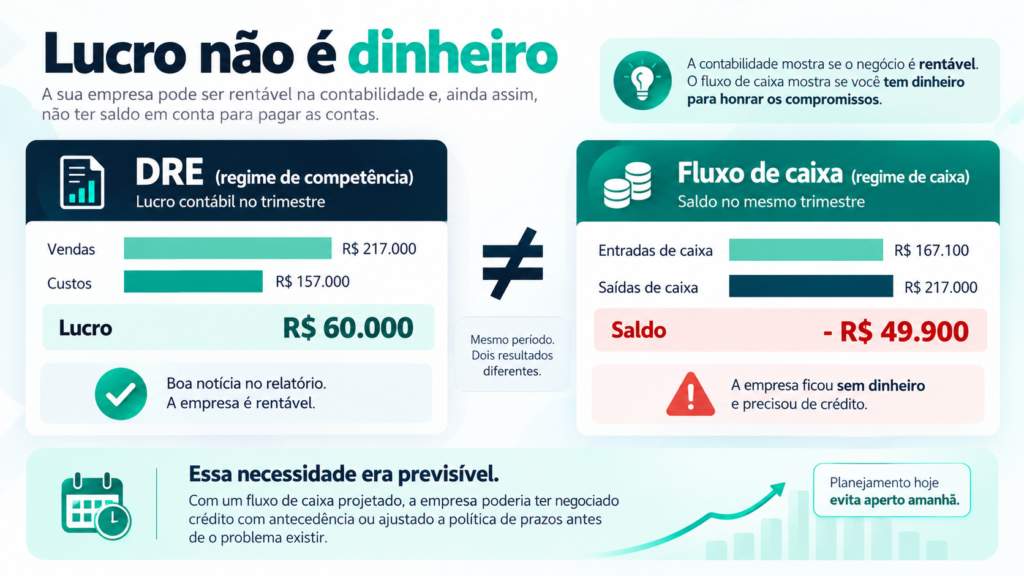
Fluxo de caixa é o registro de todo dinheiro que entra e sai da empresa, organizado pela data em que o dinheiro efetivamente se move. É o chamado regime de caixa.
A contabilidade formal trabalha em outro regime, o de competência: a venda é reconhecida quando acontece, mesmo que o cliente vá pagar em 60 dias. Os dois regimes estão corretos, respondem perguntas diferentes e por isso não se substituem:
- Competência (DRE): o meu negócio é rentável?
- Caixa (fluxo de caixa): eu consigo honrar os compromissos das próximas semanas?
Uma empresa saudável precisa de resposta positiva para as duas. Rentável e sem caixa você quebra por iliquidez. Com caixa e sem rentabilidade você quebra devagar, consumindo capital próprio até acabar.
E fluxo de caixa não é: o extrato bancário (que é histórico, não projeção), o saldo da conta num dia específico, nem a soma das vendas do mês.
Por que empresas lucrativas ficam sem dinheiro
O motivo quase sempre é o mesmo: você paga antes de receber. Fornecedor a 30 dias, folha e impostos com data fixa, cliente parcelando em 60. Quanto mais a empresa cresce, maior o buraco, porque cada venda nova antecipa um custo e adia uma entrada. Crescer sem capital de giro é a forma mais rápida de uma empresa boa morrer.
Veja um exemplo. Empresa com margem saudável, vendas em crescimento, recebendo 30% à vista e 70% em 60 dias:
| Item | Janeiro | Fevereiro | Março |
|---|---|---|---|
| Vendas (faturamento) | R$ 60.000 | R$ 72.000 | R$ 85.000 |
| Recebimentos no mês | R$ 18.000 | R$ 21.600 | R$ 67.500 |
| Pagamentos no mês | R$ 45.000 | R$ 52.000 | R$ 60.000 |
| Resultado de caixa | R$ -27.000 | R$ -30.400 | R$ 7.500 |
| Saldo acumulado | R$ -27.000 | R$ -57.400 | R$ -49.900 |
No regime de competência, o trimestre fecha com R$ 217.000 de vendas contra R$ 157.000 de custos: lucro de R$ 60.000. Boa notícia no relatório. No caixa, a mesma empresa está R$ 49.900 negativa e precisou de dinheiro de algum lugar, provavelmente de um empréstimo contratado às pressas, na pior taxa disponível.
O ponto central: essa necessidade era previsível em janeiro. Com um fluxo projetado, a negociação de crédito aconteceria com três meses de antecedência, com tempo de comparar propostas, ou a própria política de prazos teria sido ajustada antes de o problema existir.
Os três blocos do fluxo de caixa
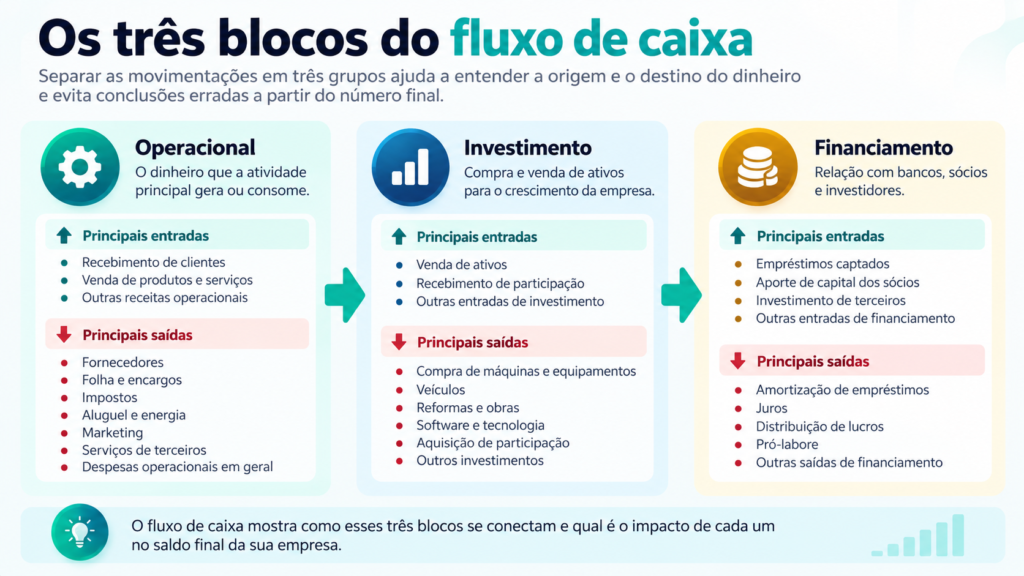
Separar as movimentações em três grupos evita a conclusão errada a partir do número final. Duas empresas podem terminar o mês com o mesmo saldo e estar em situações opostas.
1. Operacional
O dinheiro que a atividade principal gera ou consome: recebimento de clientes, fornecedores, folha, impostos, aluguel, energia. É o bloco mais importante. Operacional consistentemente negativo significa que a operação não se sustenta sozinha, e nenhum aporte resolve isso em definitivo.
2. Investimento
Compra e venda de ativos: máquinas, veículos, reformas, software, aquisição de participação. Negativo aqui costuma ser bom sinal, indica empresa aumentando capacidade. O que preocupa é investimento pesado financiado por caixa operacional apertado.
3. Financiamento
Relação com bancos e sócios: empréstimos captados, amortizações, juros, aporte de capital, distribuição de lucros e pró-labore. É aqui que aparece o padrão mais perigoso das PMEs: operacional negativo coberto mês após mês por financiamento novo. A empresa parece viva, mas está apenas rolando dívida.
Como montar o seu fluxo de caixa em 5 passos
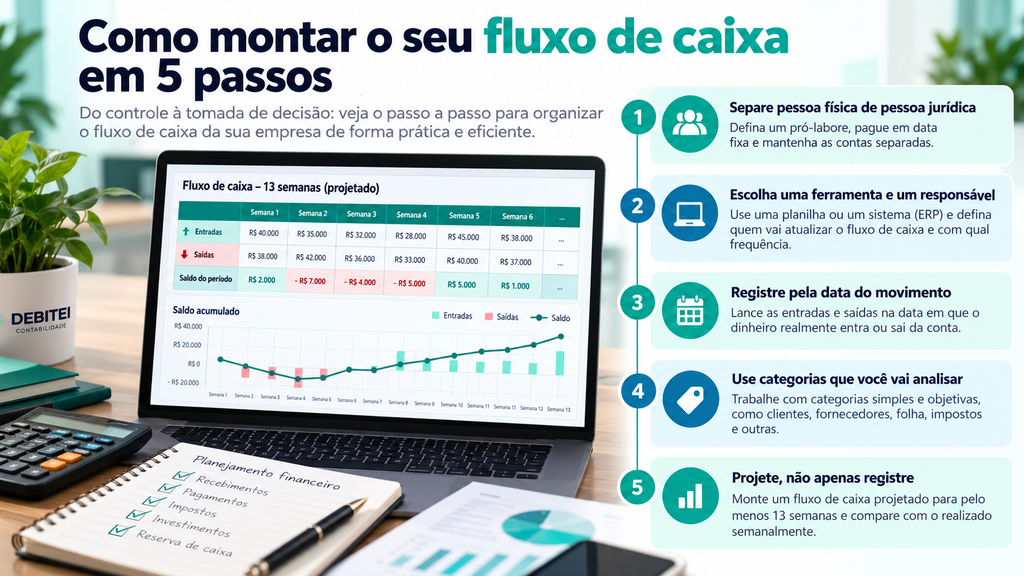
Passo 1: separe pessoa física de pessoa jurídica
Nada funciona sem isso. Enquanto o cartão da empresa paga o mercado de casa e a conta pessoal recebe cliente, qualquer número que você produzir será ficção. Defina um pró-labore, pague-o em data fixa e trate a empresa como uma entidade separada de você. É o primeiro passo e o mais negligenciado.
Passo 2: escolha uma ferramenta e um responsável
Planilha resolve bem até certo volume, e um ERP com conciliação bancária automática poupa horas depois. Quando a rotina passa a consumir mais tempo do que a equipe tem, vale avaliar a terceirização da rotina financeira, o chamado BPO Financeiro. A ferramenta importa menos do que a disciplina: defina quem atualiza, com qual frequência e em que dia. Fluxo de caixa atualizado a cada quinze dias não serve para decidir nada.
Passo 3: registre pela data do movimento, não da emissão
A regra de ouro. Uma nota emitida hoje com recebimento em 45 dias entra na linha do dia 45. O boleto do fornecedor entra na data do vencimento. Lançar tudo na data de emissão é o erro que transforma o fluxo de caixa em uma segunda DRE, inútil para gestão de liquidez.
Passo 4: use categorias que você realmente vai analisar
Entre 10 e 20 categorias costuma ser o intervalo saudável. Menos que isso esconde informação, mais que isso ninguém mantém. Comece com: recebimento de clientes, fornecedores, folha e encargos, pró-labore, impostos, aluguel e ocupação, marketing, serviços de terceiros, despesas financeiras, investimentos, empréstimos.
Passo 5: projete, não apenas registre
Aqui está o que separa controle de gestão. O fluxo realizado conta o passado. O fluxo projetado mostra o futuro e permite agir. Um horizonte de 13 semanas (cerca de três meses) é o padrão mais útil para PMEs: longo o suficiente para antecipar aperto, curto o suficiente para ser confiável.
Projete as entradas a partir do que já está contratado e dos prazos médios de recebimento, e as saídas a partir dos compromissos conhecidos. Depois compare semanalmente o projetado com o realizado. A diferença entre os dois é a sua curva de aprendizado, e ela cai rápido.
Quatro indicadores que valem o seu tempo
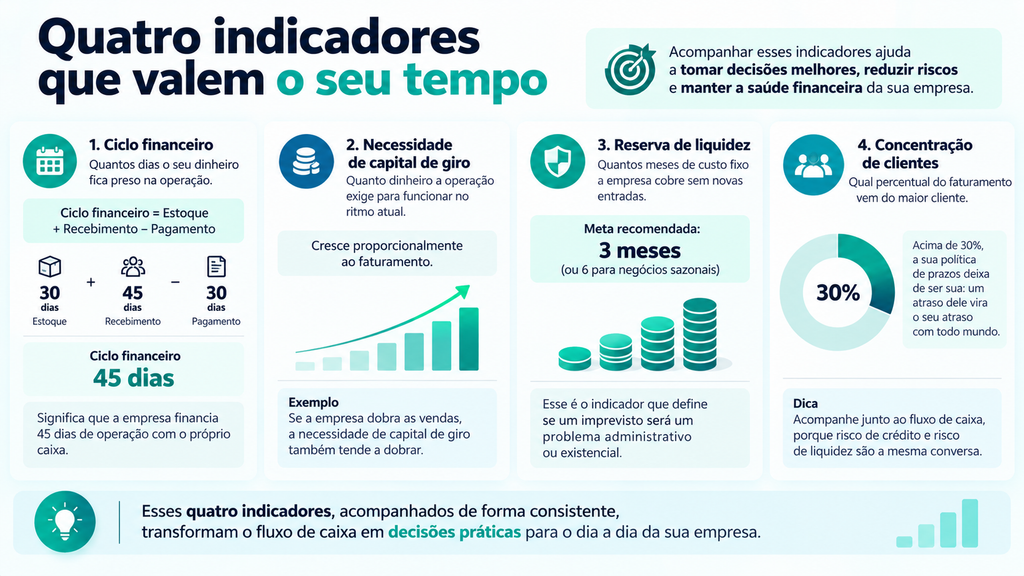
Ciclo financeiro
Quantos dias o seu dinheiro fica preso na operação:
Ciclo financeiro = prazo médio de estoque + prazo médio de recebimento − prazo médio de pagamento
Se o estoque gira em 30 dias, o cliente paga em 45 e o fornecedor em 30, o ciclo é de 45 dias. Significa que a empresa financia 45 dias de operação com o próprio bolso. Reduzir esse número, negociando prazo maior com fornecedor ou menor com cliente, libera caixa sem precisar de banco e sem vender mais.
Necessidade de capital de giro
Quanto dinheiro a operação exige parado para funcionar no ritmo atual. Cresce proporcionalmente ao faturamento, e é exatamente por isso que uma empresa em expansão precisa de mais caixa, não menos. Dobrar as vendas sem planejar capital de giro é receita de crise de liquidez.
Reserva de liquidez
Quantos meses de custo fixo a empresa cobre sem nenhuma entrada nova. Três meses é um alvo razoável para a maioria dos negócios, e seis para quem tem receita sazonal ou concentrada em poucos clientes. Esse é o indicador que define se um imprevisto será um problema administrativo ou existencial.
Concentração de clientes
Qual percentual do faturamento vem do maior cliente. Acima de 30%, a sua política de prazos deixou de ser sua: um atraso dele vira o seu atraso com todo mundo. Vale acompanhar junto ao fluxo de caixa, porque risco de crédito e risco de liquidez são a mesma conversa.
Cinco erros que vemos com frequência
- Tratar antecipação de recebíveis como receita. Antecipar duplicata resolve o mês e piora o seguinte, porque consome uma entrada futura e cobra juros por isso. É crédito, e precisa aparecer no bloco de financiamento.
- Esquecer os custos não mensais. Décimo terceiro, férias, IPTU, licenças anuais, seguro. Provisione um duodécimo por mês e nenhum deles vira surpresa.
- Confundir pró-labore com retirada livre. Sócio que saca conforme o saldo do dia inviabiliza qualquer projeção e cria risco fiscal. Valor fixo, data fixa.
- Projetar receita otimista. O fluxo projetado existe para preparar a empresa, não para agradar o dono. Na dúvida, use o cenário conservador: entradas no limite inferior, saídas no superior.
- Olhar o fluxo só quando o caixa aperta. É o equivalente a consultar o combustível depois de o carro parar. A informação chega quando já não há escolha.
A rotina que sustenta tudo isso
Fluxo de caixa não é projeto, é hábito. Uma rotina enxuta resolve:
- Diário (10 minutos): conciliar as movimentações do dia, sem deixar acumular.
- Semanal (30 minutos): comparar projetado e realizado, revisar as 13 semanas à frente, agir sobre a semana mais apertada.
- Mensal (1 hora): fechar o mês, analisar os três blocos, revisar os quatro indicadores, ler o fluxo ao lado da DRE.
- Trimestral: revisar política de prazos, condições de crédito e nível de reserva.
Nenhuma empresa quebra por falta de lucro no mês. Ela quebra por falta de dinheiro em uma data específica. O fluxo de caixa é o único relatório que mostra essa data com antecedência.
Onde a contabilidade entra nessa conta
Os dados que alimentam um bom fluxo de caixa já existem na sua escrituração: notas emitidas e seus prazos, contas a pagar, folha, calendário de impostos, parcelas de empréstimo. O que normalmente falta é a tradução desses dados em projeção e em decisão.
É aí que a consultoria financeira se diferencia de uma contabilidade que apenas entrega obrigações no prazo. Na Debitei Contabilidade, ajudamos empresas a montar e manter o controle de caixa, projetar os próximos meses, dimensionar capital de giro e enxergar a necessidade de crédito com antecedência, quando ainda existe poder de negociação.
Se você não sabe hoje quanto a sua empresa terá em conta na terceira semana do mês que vem, esse é o melhor lugar para começar. Vamos estruturar isso junto.